Mirasçıların Tereke Borçlarından Sorumluluğu: Kişisel ve Müteselsil Sorumluluk | 2026

Güncelleme tarihi: 6 Eyl
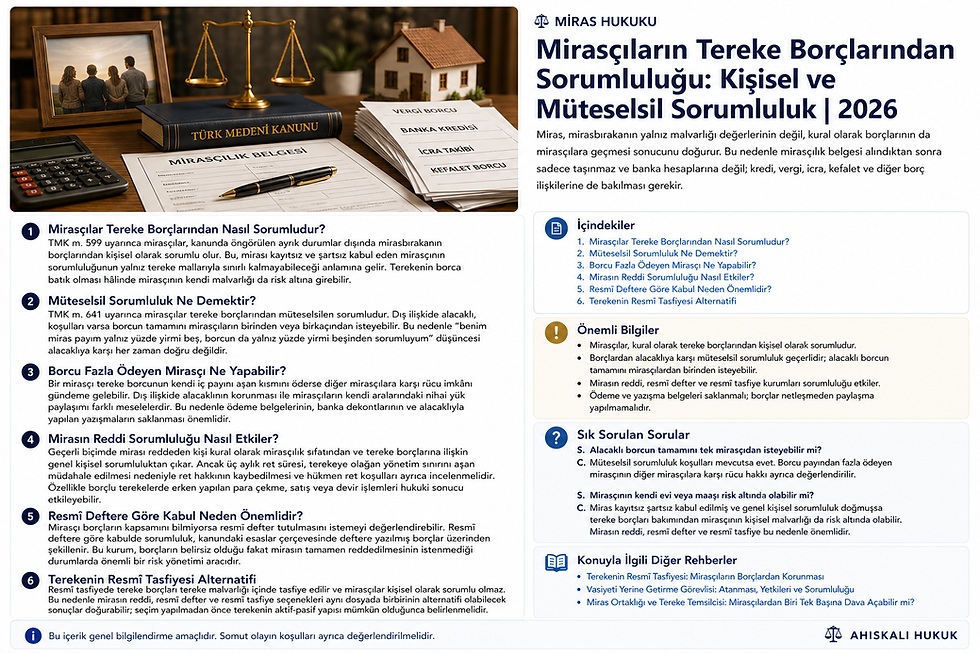
Miras, mirasbırakanın yalnız malvarlığı değerlerinin değil, kural olarak borçlarının da mirasçılara geçmesi sonucunu doğurur. Bu nedenle mirasçılık belgesi alındıktan sonra sadece taşınmaz ve banka hesaplarına değil; kredi, vergi, icra, kefalet ve diğer borç ilişkilerine de bakılması gerekir.
Mirasçılar Tereke Borçlarından Nasıl Sorumludur?
TMK m. 599 uyarınca mirasçılar, kanunda öngörülen ayrık durumlar dışında mirasbırakanın borçlarından kişisel olarak sorumlu olur. Bu, mirası kayıtsız ve şartsız kabul eden mirasçının sorumluluğunun yalnız tereke mallarıyla sınırlı kalmayabileceği anlamına gelir. Terekenin borca batık olması hâlinde mirasçının kendi malvarlığı da risk altına girebilir.
Müteselsil Sorumluluk Ne Demektir?
TMK m. 641 uyarınca mirasçılar tereke borçlarından müteselsilen sorumludur. Dış ilişkide alacaklı, koşulları varsa borcun tamamını mirasçıların birinden veya birkaçından isteyebilir. Bu nedenle “benim miras payım yalnız yüzde yirmi beş, borcun da yalnız yüzde yirmi beşinden sorumluyum” düşüncesi alacaklıya karşı her zaman doğru değildir.
Borcu Fazla Ödeyen Mirasçı Ne Yapabilir?
Bir mirasçı tereke borcunun kendi iç payını aşan kısmını öderse diğer mirasçılara karşı rücu imkânı gündeme gelebilir. Dış ilişkide alacaklının korunması ile mirasçıların kendi aralarındaki nihai yük paylaşımı farklı meselelerdir. Bu nedenle ödeme belgelerinin, banka dekontlarının ve alacaklıyla yapılan yazışmaların saklanması önemlidir.
Miras Paylaşıldıktan Sonra Borç Sorumluluğu Sona Erer mi?
Mirasın paylaşılmış olması, mirasçıların tereke alacaklılarına karşı sorumluluğunu hemen sona erdirmez. Alacaklı, borcun mirasçılar arasında bölünmesine veya belirli bir mirasçıya devredilmesine açık ya da örtülü biçimde rıza göstermemişse mirasçılar paylaşmadan sonra da bütün malvarlıklarıyla müteselsilen sorumludur.
Müteselsil sorumluluk, paylaşma tarihinden itibaren beş yıl geçmekle sona erer. Borç paylaşmadan sonra muaccel olacaksa beş yıllık süre borcun muaccel olduğu tarihten başlar.
Mirasçıların paylaşma sözleşmesinde bu borcu yalnızca bir mirasçının ödeyeceğini kararlaştırmaları, alacaklının rızası bulunmadıkça alacaklıyı bağlamaz. Borcu payından fazla ödeyen mirasçı ise önce borcu üstlenen mirasçıya, böyle bir belirleme yoksa diğer mirasçılara miras payları oranında rücu edebilir.
Mirasın Reddi Sorumluluğu Nasıl Etkiler?
Geçerli biçimde mirası reddeden kişi kural olarak mirasçılık sıfatından ve tereke borçlarına ilişkin genel kişisel sorumluluktan çıkar. Ancak üç aylık ret süresi, terekeye olağan yönetim sınırını aşan müdahale edilmesi nedeniyle ret hakkının kaybedilmesi vehükmen retkoşulları ayrıca incelenmelidir. Özellikle borçlu terekelerde erken yapılan para çekme, satış veya devir işlemleri hukuki sonucu etkileyebilir.
Resmî Deftere Göre Kabul Neden Önemlidir?
Mirasçı borçların kapsamını bilmiyorsaresmî deftertutulmasını istemeyi değerlendirebilir. Resmî deftere göre kabulde sorumluluk, kanundaki esaslar çerçevesinde deftere yazılmış borçlar üzerinden şekillenir. Bu kurum, borçların belirsiz olduğu fakat mirasın tamamen reddedilmesinin istenmediği durumlarda önemli bir risk yönetimi aracıdır.
Terekenin Resmî Tasfiyesi Alternatifi
Resmî tasfiyede tereke borçları tereke malvarlığı içinde tasfiye edilir ve mirasçılar kişisel olarak sorumlu olmaz. Bu nedenlemirasın reddi, resmî defter ve resmî tasfiye seçenekleri aynı dosyada birbirinin alternatifi olabilecek sonuçlar doğurabilir; seçim yapılmadan önce terekenin aktif-pasif yapısı mümkün olduğunca belirlenmelidir.
Kefalet, Vergi ve İcra Borçları
Mirasbırakanın kefalet ilişkileri, vergi borçları, kredi borçları ve devam eden icra takipleri ayrıca araştırılmalıdır. Bazı borçların niteliği, ölümle sona erip ermediği veya mirasçılara hangi kapsamda geçtiği farklı kurallara tabi olabilir. Bu yüzden “murisin bütün borçları otomatik olarak aynı şekilde mirasçıya geçer” şeklinde genel bir yaklaşım doğru değildir.
Paylaşma Yapılmadan Önce Ne Kontrol Edilmeli?
Tereke paylaşılmadan önce banka ve kredi kayıtları, tapu ve araç bilgileri, vergi ve SGK kayıtları, icra dosyaları, şirket ortaklıkları, kefaletler, devam eden davalar ve bilinen özel borç ilişkileri araştırılmalıdır. Borçlar netleşmeden yapılan paylaşma, ileride mirasçılar arasında rücu ve hesap uyuşmazlıklarına yol açabilir.
Sık Sorulan Sorular
Alacaklı borcun tamamını tek mirasçıdan isteyebilir mi?
Müteselsil sorumluluk koşulları mevcutsa evet. Borcu payından fazla ödeyen mirasçının diğer mirasçılara karşı rücu hakkı ayrıca değerlendirilir.
Mirasçının kendi evi veya maaşı risk altında olabilir mi?
Miras kayıtsız şartsız kabul edilmiş ve genel kişisel sorumluluk doğmuşsa tereke borçları bakımından mirasçının kişisel malvarlığı da risk altında olabilir. Mirasın reddi, resmî defter ve resmî tasfiye bu nedenle önemlidir.
Bu yazı genel hukuki bilgilendirme amacı taşır. Borcun niteliği, ret durumu, resmî defter veya tasfiye işlemleri ve mirasçıların davranışları somut olayda birlikte değerlendirilmelidir.
Konuyla İlgili Diğer Rehberler
Uygulamada Pratik Değerlendirme
Miras uyuşmazlıklarında ölüm tarihi, mirasçılık durumu, terekenin malvarlığı ve borçları, varsa vasiyetname veya diğer ölüme bağlı tasarruflar ile yapılan devirler birlikte değerlendirilmelidir. Süreye bağlı haklarda hangi tarihten itibaren sürenin başladığı somut olay bakımından ayrıca belirlenmelidir.
Sık Sorulan Soru
Miras uyuşmazlığında hangi belgeler başlangıçta toplanmalıdır?
Nüfus ve mirasçılık kayıtları, tapu ve banka bilgileri, borç belgeleri, varsa vasiyetname veya sözleşmeler ile uyuşmazlığa ilişkin tebligat ve dava evrakının birlikte incelenmesi yararlıdır.
İletişim ve Miras Hukuku Çalışma Alanı
Mirasçılık belgeleri, tereke kayıtları, vasiyetname, sözleşmeler ve mirasbırakanın sağlığındaki devirler birlikte değerlendirilmelidir. Büro iletişim bilgileri ve randevu kanallarına aşağıdaki bağlantılardan ulaşabilirsiniz.
Bu içerik genel bilgilendirme amacı taşır; somut olay bakımından hukuki görüş veya sonuç garantisi oluşturmaz.


Yorumlar